Tienes encargos confirmados y, aun así, te preocupa pagar a un proveedor la semana que viene. El dinero del cliente llegará después. Una previsión de cobros y pagos sirve para ver esa diferencia antes de que se convierta en una urgencia.
La pregunta es sencilla: ¿qué dinero esperas tener disponible cuando llegue cada compromiso? Para responder, necesitas ordenar importes y fechas, distinguiendo lo confirmado de lo que todavía depende de una venta o una aprobación.
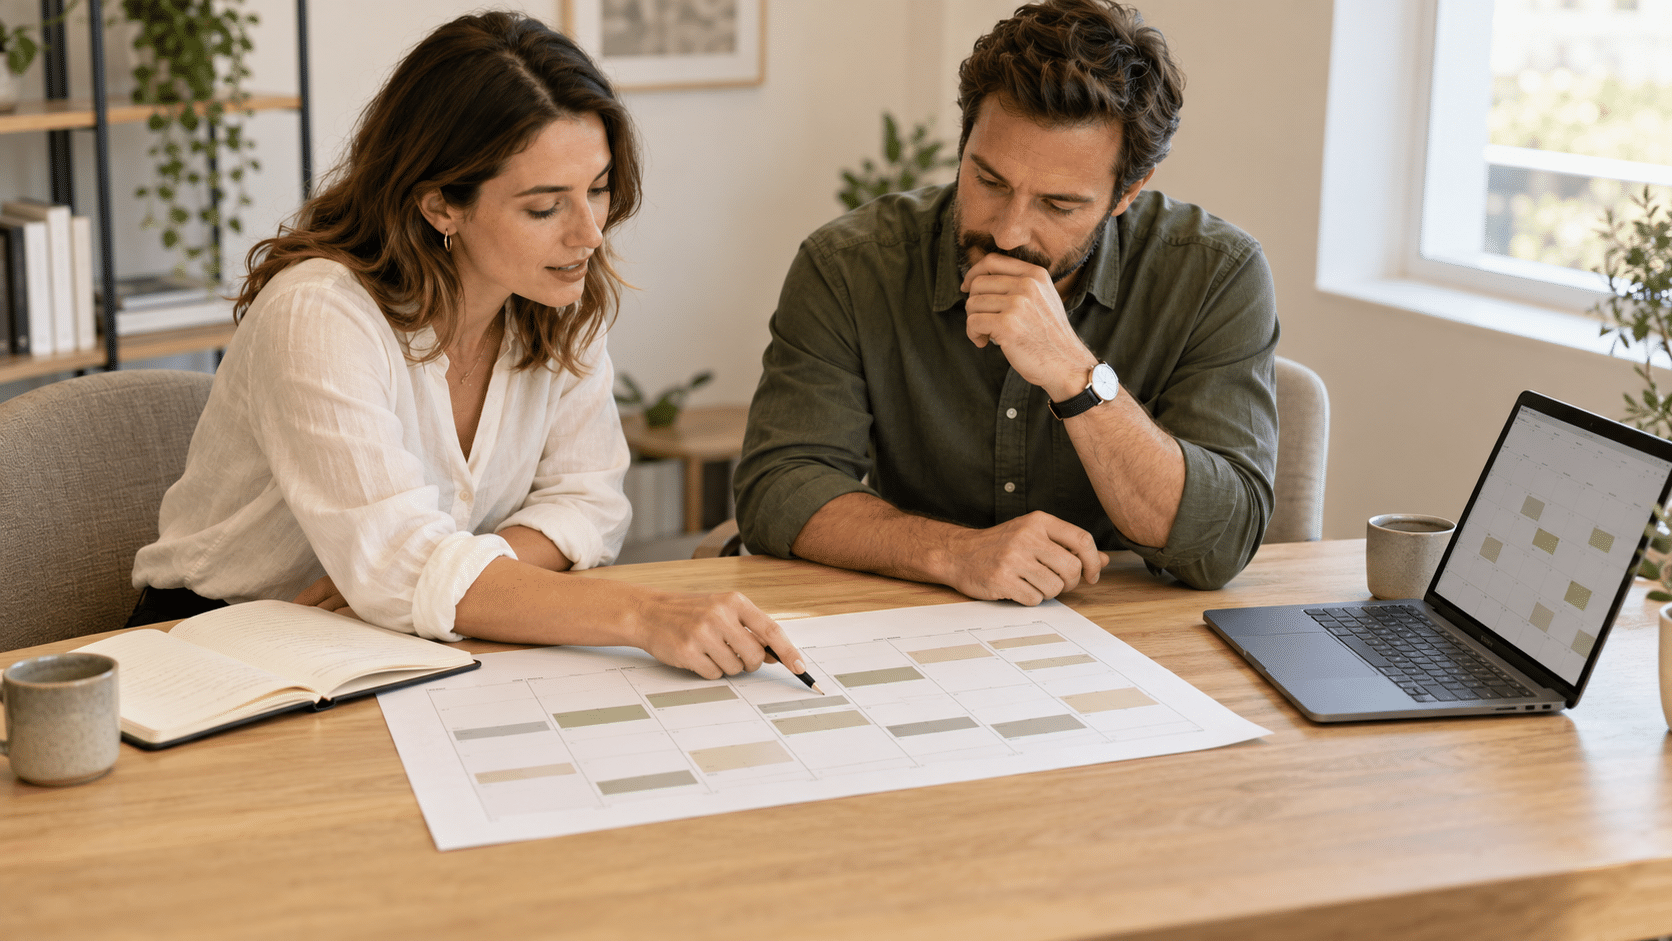
No hace falta empezar con una herramienta compleja. Un calendario de las próximas semanas puede mostrarte dónde necesitas revisar condiciones, confirmar un cobro o replantear una compra.
Aceptar un presupuesto confirma un trabajo en unas condiciones. Emitir la factura documenta el importe correspondiente. Cobrar significa que el dinero ha entrado. En tu calendario, cada hecho debe ocupar el lugar que realmente le corresponde.
Si vendes hoy y cobras más adelante, quizá necesites pagar materiales, desplazamientos o colaboradores entre medias. El encargo puede dejar un resultado positivo y obligarte a adelantar dinero durante varias semanas.
También ocurre lo contrario: recibir un anticipo mejora el saldo disponible, pero todavía debes realizar el trabajo y afrontar sus costes. Todo lo que entra en la cuenta no queda libre para otros usos.
Por eso, mirar únicamente el saldo actual puede darte una tranquilidad incompleta. Necesitas relacionarlo con los pagos que ya has comprometido y con las fechas razonables de las próximas entradas.
Empieza por el dinero disponible para la actividad en una fecha concreta. Si utilizas varias cuentas, evita contar dos veces las transferencias entre ellas. Identifica aparte las cantidades que ya tienes reservadas para obligaciones conocidas.
Después anota las entradas previstas: quién debe pagar, cuánto, en qué fecha y qué respalda esa previsión. Una factura con fecha acordada y un presupuesto todavía sin aceptar no tienen el mismo grado de certeza.
Añade las salidas: proveedores, personas colaboradoras, alquileres, cuotas, devoluciones de préstamos y demás compromisos de tu negocio. Incluye las obligaciones que correspondan según los importes y fechas confirmados con tu asesoría. Si hay un dato pendiente, señálalo y complétalo.
No excluyas los pagos pequeños porque individualmente parezcan poco importantes. Tampoco mezcles movimientos personales sin identificar. La utilidad del calendario depende de que represente las entradas y salidas que afectarán al dinero de la actividad.
Imagina un negocio que comienza la semana con 4.000 euros disponibles. El martes debe pagar 3.000 euros de materiales y el viernes tiene otros compromisos por 2.000 euros. Espera cobrar 5.000 euros de un trabajo la semana siguiente.
Es un ejemplo hipotético y simplificado: todos los importes representan movimientos de dinero completos, sin desglosar sus componentes. No se calcula el beneficio del trabajo ni se propone una decisión fiscal.
Aunque el cobro previsto sea mayor que los pagos de esa semana, el orden importa. Antes de recibirlo, faltarían 1.000 euros para atender todos los compromisos: 4.000 menos 3.000 menos 2.000.
Verlo con antelación permite comprobar si las fechas son correctas y qué alternativas son viables. Esperar a consultar el saldo el viernes deja menos opciones. Si dentro de una misma semana se concentran movimientos importantes, conviene mirar también el día concreto.
Puedes preparar dos columnas de entradas. En una sitúas los cobros con importe y fecha respaldados por un acuerdo. En otra dejas las entradas pendientes de confirmación, con el motivo de la incertidumbre.
Incluso un cobro acordado puede retrasarse. Para una cantidad importante, comprueba antes si la documentación está completa, si la factura ha llegado al destinatario correcto y si queda alguna validación pendiente. Esto no exige desconfiar del cliente; exige conocer el recorrido del pago.
No utilices una propuesta enviada como dinero disponible. Si una contratación todavía está pendiente, necesitas retomar la conversación comercial, pero hasta que se confirme necesita mantenerse separada de los cobros previstos.
Evita compensar una fecha de pago cierta con una venta que deseas conseguir. Puedes estudiar ese escenario, siempre que quede identificado como una posibilidad y no como la base segura del calendario.
Primero comprueba los datos. Una factura duplicada o una fecha mal anotada puede distorsionar la previsión. Después distingue qué compromisos tienen condiciones acordadas y cuáles corresponden a decisiones todavía no tomadas.
Si vas a aceptar nuevos trabajos, revisa cuándo tendrás que adelantar materiales y cuándo cobrarás. Puedes valorar pagos por fases o anticipos cuando encajen con el servicio y se acuerden con el cliente. No cambies unilateralmente las condiciones de un encargo aceptado.
Si necesitas modificar una fecha con un proveedor, háblalo antes y confirma el acuerdo. Posponer un pago por tu cuenta no resuelve la relación ni sustituye las obligaciones asumidas. Tampoco conviene financiar una dificultad repetida sin entender por qué vuelve.
Para una visión más amplia de la relación entre funcionamiento y números, puedes conocer Tu Negocio en Orden. El calendario permite hacer visibles cuestiones concretas que después habrá que analizar. También puedes consultar los recursos para organizar y revisar tu negocio.
Crea una fila por semana y anota saldo inicial, cobros previstos, pagos previstos y saldo final. El saldo final será el inicial más las entradas menos las salidas; pasa ese resultado al inicio de la semana siguiente.
Debajo de cada cifra conserva el detalle que la explica. Incluye fecha, concepto, importe y estado de confirmación. Si solo guardas totales, te resultará difícil corregir una previsión o localizar qué movimiento se ha desplazado.
Añade una segunda lectura en la que un cobro importante llegue más tarde. No se trata de adivinar todo lo que puede salir mal, sino de comprobar si una variación concreta te dejaría sin capacidad para atender pagos comprometidos.
Una vez a la semana sustituye las previsiones cumplidas por los movimientos reales y añade la semana siguiente. Revisa las diferencias: qué cobro llegó después, qué pago olvidaste o qué importe habías estimado mal.
La mejora se observa en la precisión de las fechas, en los compromisos detectados con tiempo y en las decisiones que puedes preparar antes. Un saldo positivo previsto no garantiza que todos los cobros ocurran; sí permite dejar visibles sus condiciones.
Si quieres entender cuándo necesita dinero tu negocio y qué compromisos lo están concentrando, puedes agendar una llamada conmigo. Revisar las fechas forma parte de ordenar los números para decidir con más claridad.